Sự việc Thùy Tiên xé giấy nợ đã từng gây xôn xao dư luận một thời gian dài, thu hút sự quan tâm đặc biệt của công chúng và giới luật sư. Mặc dù vụ án dân sự liên quan đến hành vi này đã được xét xử và tuyên Hoa hậu Thùy Tiên thắng kiện, nhưng những vấn đề pháp lý xung quanh việc hủy bỏ chứng từ vay nợ vẫn là một chủ đề nóng hổi. Đây không chỉ là một câu chuyện giải trí mà còn là một bài học sâu sắc về tầm quan trọng của các giao dịch tài chính và giá trị pháp lý của các giấy tờ, chứng từ.
Khái Niệm Hợp Đồng Vay Tài Sản Theo Quy Định Pháp Luật Việt Nam
Hợp đồng vay tài sản là một trong những giao dịch dân sự phổ biến nhất trong đời sống, được quy định rõ ràng trong Bộ luật Dân sự năm 2015. Theo Điều 463 của Bộ luật này, hợp đồng vay tài sản là sự thỏa thuận giữa các bên, theo đó bên cho vay giao tài sản cho bên vay; khi đến hạn trả, bên vay phải hoàn trả cho bên cho vay tài sản cùng loại theo đúng số lượng, chất lượng và chỉ phải trả lãi nếu có thỏa thuận hoặc pháp luật có quy định. Điều này nhấn mạnh bản chất của hợp đồng vay là sự trao đổi tài sản và nghĩa vụ hoàn trả, không phụ thuộc vào hình thức của chứng từ.
Giấy Tờ Vay Nợ: Tầm Quan Trọng Và Giá Trị Pháp Lý
Giấy tờ vay nợ, dù là một biên bản xác nhận đơn giản hay một hợp đồng chi tiết, đóng vai trò vô cùng quan trọng trong việc chứng minh sự tồn tại và các điều khoản của hợp đồng vay tài sản. Nó là bằng chứng cụ thể, hữu hình về giao dịch đã diễn ra, số tiền vay, thời hạn trả nợ và các điều kiện kèm theo. Tuy nhiên, giá trị pháp lý của một hợp đồng không hoàn toàn phụ thuộc vào sự tồn tại của giấy tờ gốc. Các giao dịch dân sự, bao gồm hợp đồng vay, vẫn có hiệu lực nếu các bên đã thỏa thuận và có đủ căn cứ để chứng minh sự tồn tại của thỏa thuận đó.
Hành Vi Thùy Tiên Xé Giấy Nợ Và Ý Nghĩa Pháp Lý Của Nó
Hành vi Thùy Tiên xé giấy nợ gây tranh cãi lớn bởi nó đặt ra câu hỏi về giá trị của bằng chứng và nghĩa vụ của người vay. Theo phân tích của Luật sư Lê Hùng Vượng, việc bên vay xé giấy vay nợ sẽ không làm chấm dứt hợp đồng vay trước đó. Bên vay vẫn có nghĩa vụ trả nợ cho bên cho vay, bởi vì hợp đồng đã được thiết lập dựa trên sự thỏa thuận và giao nhận tài sản, chứ không phải chỉ trên một tờ giấy. Giấy tờ vay nợ chỉ là phương tiện để chứng minh hợp đồng, không phải là bản thân hợp đồng.
Bằng Chứng Thay Thế Khi Chứng Từ Gốc Bị Hủy Hoại
Trong trường hợp chứng từ gốc bị hủy hoại, như việc Thùy Tiên xé giấy nợ, bên cho vay vẫn có thể đòi lại tiền nếu có những bằng chứng khác để chứng minh giao dịch. Các bằng chứng này có thể bao gồm ghi âm cuộc trò chuyện, quay hình, tin nhắn trao đổi giữa các bên, các văn bản xác nhận khác hoặc lời khai của người làm chứng. Những loại bằng chứng này có thể được xem xét là căn cứ hợp pháp để tòa án xác định sự tồn tại của hợp đồng vay và nghĩa vụ trả nợ của bên vay.
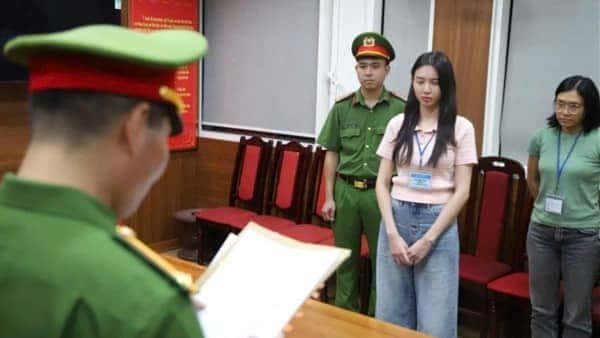 Hoa hậu Thùy Tiên tại cơ quan điều tra trong vụ việc Thùy Tiên xé giấy nợ
Quy Trình Khởi Kiện Đòi Nợ Và Các Chứng Cứ Cần Thiết
Khi đến hạn trả nợ mà bên vay không thực hiện nghĩa vụ, bên cho vay có quyền tiến hành khởi kiện ra tòa án để đòi lại tiền. Quy trình này được quy định chi tiết trong Bộ luật Tố tụng Dân sự năm 2015. Bên cho vay cần gửi kèm đơn khởi kiện cùng những chứng cứ chứng minh giao dịch cho vay và yêu cầu đòi lại tiền là có căn cứ và hợp pháp. Điều 6 Bộ luật Tố tụng Dân sự 2015 quy định các bên có quyền và nghĩa vụ cung cấp chứng cứ để bảo vệ quyền và lợi ích hợp pháp của mình.
Phân Biệt Trách Nhiệm Dân Sự Và Hình Sự Trong Tranh Chấp Tài Sản
Trong nhiều trường hợp, tranh chấp về nợ có thể chuyển từ dân sự sang hình sự nếu có dấu hiệu của hành vi lạm dụng tín nhiệm chiếm đoạt tài sản. Theo Điều 175 Bộ luật Hình sự 2015 (sửa đổi 2017), hành vi gian dối hoặc bỏ trốn nhằm trốn tránh nghĩa vụ trả nợ, hoặc có nghĩa vụ trả nợ nhưng cố tình không trả đối với khoản nợ từ 4.000.000 đồng trở lên có thể bị truy cứu trách nhiệm hình sự. Hành vi Thùy Tiên xé giấy nợ, nếu đúng là có thật và đi kèm dấu hiệu trốn tránh trách nhiệm, ban đầu đã khiến nhiều người đặt ra câu hỏi về khả năng vi phạm tội danh này.
Phán Quyết Của Tòa Án Và Các Vấn Đề Mấu Chốt
Trong vụ việc liên quan đến Thùy Tiên xé giấy nợ và khoản tiền 1,5 tỷ đồng, Tòa án nhân dân TP Hồ Chí Minh đã tuyên Nguyễn Thúc Thùy Tiên thắng kiện. Bản án phúc thẩm xác định quan hệ giữa nguyên đơn (bà Đặng Thùy Trang) và Thùy Tiên là tranh chấp đòi tài sản và bồi thường thiệt hại ngoài hợp đồng, chứ không phải tranh chấp hợp đồng vay tài sản như cấp sơ thẩm đã nhận định.
Vai Trò Của Người Thứ Ba Trong Hợp Đồng Vay Nợ
Điểm mấu chốt dẫn đến phán quyết này là việc bà Đặng Thùy Trang, người khởi kiện, không thể chứng minh được việc giao nhận tiền. Mặc dù bà Trang khai đã giao tiền cho Thùy Tiên, nhưng ông Nguyễn Quan Trọng (bạn của bà Trang) mới là người đứng tên trên hợp đồng vay. Tòa án phúc thẩm nhận định rằng bà Trang không đứng tên trên hợp đồng vay tài sản nên không có quyền đòi. Ông Trọng cũng trình bày rằng ông chỉ ký giúp trên giấy nhận nợ cho bà Trang vì quan hệ bạn bè và không chứng kiến việc giao tiền. Điều này làm nổi bật tầm quan trọng của việc xác định rõ ràng các bên tham gia giao dịch và ai là chủ thể của quyền và nghĩa vụ.
Bài Học Pháp Lý Từ Vụ Việc “Thùy Tiên Xé Giấy Nợ”
Vụ việc Thùy Tiên xé giấy nợ mang đến nhiều bài học quý giá cho cả người cho vay và người đi vay. Đầu tiên, luôn cần có bằng chứng rõ ràng, minh bạch về mọi giao dịch tài chính. Dù là hợp đồng giấy, biên lai chuyển khoản, tin nhắn hay ghi âm, chúng đều có thể trở thành bằng chứng quan trọng khi có tranh chấp. Thứ hai, việc hủy bỏ giấy tờ gốc không đồng nghĩa với việc hủy bỏ nghĩa vụ. Nếu có các bằng chứng khác chứng minh giao dịch, nghĩa vụ vẫn tồn tại. Cuối cùng, cần hiểu rõ vai trò và quyền hạn của từng bên trong hợp đồng, đặc biệt khi có sự tham gia của người thứ ba. Sự thiếu rõ ràng trong các giao dịch có thể dẫn đến những hệ lụy pháp lý phức tạp và kéo dài.
Câu hỏi thường gặp (FAQs)
-
Hành vi xé giấy vay nợ có làm chấm dứt nghĩa vụ trả nợ không?
- Không, hành vi xé giấy vay nợ không làm chấm dứt hợp đồng vay đã tồn tại. Nghĩa vụ trả nợ vẫn còn nguyên nếu có đủ bằng chứng khác chứng minh sự tồn tại của giao dịch vay.
-
Những loại bằng chứng nào có thể được sử dụng thay thế giấy tờ vay nợ gốc?
- Các bằng chứng có thể bao gồm ghi âm, quay hình, tin nhắn trao đổi, sao kê ngân hàng, email, văn bản xác nhận khác hoặc lời khai của người làm chứng.
-
Hợp đồng vay tài sản được quy định ở đâu trong pháp luật Việt Nam?
- Hợp đồng vay tài sản được quy định tại Điều 463 và các điều khoản liên quan trong Bộ luật Dân sự năm 2015.
-
Khi nào một vụ tranh chấp dân sự có thể chuyển thành vụ án hình sự?
- Một vụ tranh chấp dân sự có thể chuyển thành vụ án hình sự nếu có dấu hiệu lạm dụng tín nhiệm chiếm đoạt tài sản, quy định tại Điều 175 Bộ luật Hình sự 2015 (sửa đổi 2017), đặc biệt khi có hành vi gian dối hoặc cố tình trốn tránh nghĩa vụ trả nợ.
-
Tại sao Thùy Tiên thắng kiện trong vụ tranh chấp đòi nợ 1,5 tỷ đồng?
- Thùy Tiên thắng kiện vì nguyên đơn (bà Đặng Thùy Trang) không thể chứng minh được việc giao nhận tiền và không phải là người đứng tên trực tiếp trong hợp đồng vay tài sản, theo phán quyết của Tòa án phúc thẩm.
-
Người làm chứng có vai trò quan trọng như thế nào trong hợp đồng vay nợ?
- Người làm chứng có thể cung cấp lời khai quan trọng để chứng minh sự tồn tại và các điều khoản của hợp đồng vay nợ, đặc biệt khi các chứng từ gốc không còn hoặc không đầy đủ.
-
Trong các giao dịch tài chính lớn, cần lưu ý điều gì để tránh rủi ro pháp lý?
- Cần lập hợp đồng rõ ràng, minh bạch, ghi rõ số tiền, thời hạn, lãi suất (nếu có), và phương thức thanh toán. Luôn giữ lại bản sao của tất cả các chứng từ liên quan và lưu giữ các bằng chứng giao dịch (như sao kê ngân hàng, tin nhắn).
Vụ việc Thùy Tiên xé giấy nợ là một minh chứng rõ ràng cho thấy tầm quan trọng của sự chặt chẽ trong các giao dịch tài chính và hiểu biết về luật pháp. Tại Đại Lý Xe Hà Nội, chúng tôi luôn khuyến khích độc giả tìm hiểu kỹ lưỡng các quy định pháp luật để bảo vệ quyền và lợi ích hợp pháp của mình trong mọi giao dịch, dù là vay mượn cá nhân hay những hợp đồng lớn.


