Trong hoạt động kinh doanh, dù là một doanh nghiệp lớn hay cá nhân sở hữu phương tiện phục vụ mục đích thương mại, việc hiểu rõ về cách tính khấu hao tài sản cố định là vô cùng quan trọng. Đây không chỉ là một nghiệp vụ kế toán thuần túy mà còn ảnh hưởng trực tiếp đến tình hình tài chính, lợi nhuận, và các quyết định đầu tư. Bài viết này sẽ cung cấp cái nhìn toàn diện về khấu hao tài sản cố định, đặc biệt nhấn mạnh tầm quan trọng của nó trong bối cảnh các loại hình tài sản đa dạng, bao gồm cả phương tiện vận tải.
Khấu Hao Tài Sản Cố Định Là Gì?
Khấu hao tài sản cố định là quá trình phân bổ giá trị ban đầu của một tài sản cố định vào chi phí sản xuất kinh doanh trong suốt thời gian ước tính tài sản đó được sử dụng. Bản chất của khấu hao là sự ghi nhận mức độ hao mòn về giá trị của tài sản do sử dụng, lạc hậu công nghệ, hoặc tác động của thời gian. Thông qua việc trích khấu hao, doanh nghiệp có thể thu hồi dần vốn đầu tư ban đầu vào tài sản, đảm bảo nguồn vốn tái đầu tư khi tài sản hết hạn sử dụng hoặc cần thay thế.
Việc đưa khấu hao vào chi phí không chỉ giúp phản ánh chính xác hiệu quả hoạt động kinh doanh mà còn có ý nghĩa quan trọng trong việc xác định nghĩa vụ thuế thu nhập doanh nghiệp. Một tài sản được coi là tài sản cố định phải đáp ứng các tiêu chí nhất định về giá trị và thời gian sử dụng, thường được quy định cụ thể bởi pháp luật và chuẩn mực kế toán hiện hành. Đối với các tài sản như xe ô tô, máy móc sản xuất, hoặc nhà xưởng, việc tính khấu hao tài sản cố định là một phần không thể thiếu trong quản lý tài chính doanh nghiệp.
Tầm Quan Trọng Của Việc Trích Khấu Hao Tài Sản Cố Định
Việc trích khấu hao tài sản cố định mang lại nhiều lợi ích chiến lược và tài chính cho doanh nghiệp. Thứ nhất, nó giúp bảo toàn vốn. Bằng cách phân bổ chi phí của tài sản theo thời gian, doanh nghiệp có thể tích lũy dần một khoản tiền để mua tài sản mới khi tài sản cũ không còn giá trị sử dụng. Điều này đặc biệt quan trọng với các tài sản có giá trị lớn như xe tải, xe khách trong ngành vận tải hoặc máy móc sản xuất công nghiệp.
Thứ hai, khấu hao ảnh hưởng trực tiếp đến báo cáo tài chính và kết quả kinh doanh. Chi phí khấu hao được hạch toán vào chi phí hoạt động, làm giảm lợi nhuận chịu thuế, từ đó giúp doanh nghiệp tối ưu hóa số thuế thu nhập phải nộp. Việc này đòi hỏi kế toán phải nắm vững cách tính khấu hao tài sản cố định chính xác để đảm bảo tuân thủ pháp luật và tối ưu hiệu quả kinh doanh. Nếu không tính đúng, doanh nghiệp có thể đối mặt với rủi ro bị truy thu thuế hoặc không phản ánh đúng tình hình tài chính.
 Hình ảnh minh họa quy trình kế toán tài sản cố định và cách tính khấu hao tài sản cố định
Ngoài ra, việc tính toán khấu hao tài sản cố định còn hỗ trợ doanh nghiệp đưa ra các quyết định đầu tư và kinh doanh hiệu quả. Khi biết được mức độ hao mòn và giá trị còn lại của tài sản, ban lãnh đạo có thể lập kế hoạch nâng cấp, thay thế thiết bị hoặc định giá tài sản khi bán thanh lý. Đối với các phương tiện vận tải như xe ô tô, xe máy, việc xác định khấu hao còn giúp các cá nhân hoặc doanh nghiệp vận tải ước tính được chi phí sở hữu thực tế và lên kế hoạch tài chính dài hạn.
Khung Thời Gian Trích Khấu Hao Tài Sản Cố Định Theo Quy Định
Để tính khấu hao tài sản cố định một cách hợp lệ và chính xác, doanh nghiệp cần tuân thủ khung thời gian trích khấu hao do Bộ Tài chính ban hành. Đây là cơ sở pháp lý quan trọng giúp doanh nghiệp xác định tuổi thọ hữu ích tối thiểu và tối đa cho từng loại tài sản. Ví dụ, theo Thông tư số 45/2013/TT-BTC ngày 25/04/2013 của Bộ Tài chính, các loại tài sản cố định được phân loại và có khung thời gian trích khấu hao cụ thể.
Doanh nghiệp có quyền chủ động quyết định thời gian trích khấu hao cho tài sản của mình, miễn là nằm trong khung quy định. Điều này cho phép sự linh hoạt nhất định để phù hợp với đặc thù sử dụng và môi trường kinh doanh của từng đơn vị. Tuy nhiên, quyết định này phải được thông báo cho cơ quan thuế quản lý và cần có sự nhất quán trong thực hiện. Việc tuân thủ khung thời gian này không chỉ đảm bảo tính hợp lệ của chi phí khấu hao mà còn giúp tránh các vấn đề phát sinh khi thanh tra, kiểm tra thuế.
Đối với các phương tiện vận tải, chẳng hạn như xe ô tô, Thông tư này quy định rõ ràng về thời gian trích khấu hao. Ví dụ, “Phương tiện vận tải đường bộ” có khung thời gian trích khấu hao từ 6 đến 10 năm. Điều này có nghĩa là một chiếc xe ô tô kinh doanh vận tải hoặc xe chuyên dụng có thể được khấu hao trong khoảng thời gian này, tùy thuộc vào chính sách và ước tính sử dụng của doanh nghiệp. Nắm rõ quy định này giúp doanh nghiệp lập kế hoạch tài chính và đầu tư hiệu quả hơn.
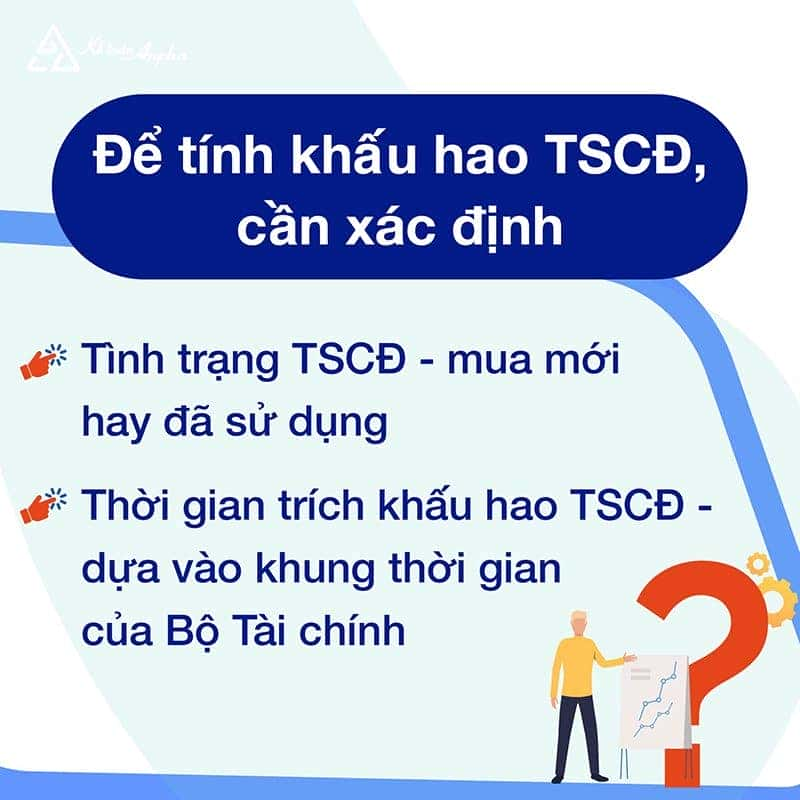 Kế toán viên đang thực hiện các bước tính khấu hao tài sản cố định trên máy tính
Bảng Khung Thời Gian Trích Khấu Hao TSCĐ Tiêu Biểu (Tham khảo Thông tư 45/2013/TT-BTC)
| Danh mục các nhóm tài sản cố định | Thời gian trích khấu hao tối thiểu (năm) | Thời gian trích khấu hao tối đa (năm) |
|---|---|---|
| A – Máy móc, thiết bị động lực | 6 | 20 |
| B – Máy móc, thiết bị công tác | 3 | 20 |
| C – Dụng cụ làm việc đo lường, thí nghiệm | 2 | 10 |
| D – Thiết bị và phương tiện vận tải | 6 | 30 |
| 1. Phương tiện vận tải đường bộ | 6 | 10 |
| 2. Phương tiện vận tải đường sắt | 7 | 15 |
| 3. Phương tiện vận tải đường thủy | 7 | 15 |
| 4. Phương tiện vận tải đường không | 8 | 20 |
| 5. Thiết bị vận chuyển đường ống | 10 | 30 |
| 6. Phương tiện bốc dỡ, nâng hàng | 6 | 10 |
| 7. Thiết bị và phương tiện vận tải khác | 6 | 10 |
| E – Dụng cụ quản lý | 3 | 10 |
| G – Nhà cửa, vật kiến trúc | 5 | 50 |
| H – Súc vật, vườn cây lâu năm | 2 | 40 |
| I – Các loại tài sản cố định hữu hình khác chưa quy định trong các nhóm trên. | 4 | 25 |
| K – Tài sản cố định vô hình khác. | 2 | 20 |
Lưu ý rằng nếu doanh nghiệp trích khấu hao vượt quá khung thời gian quy định, phần chi phí vượt khung đó sẽ không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp. Điều này nhấn mạnh sự cần thiết phải nghiên cứu kỹ lưỡng các quy định pháp luật và có kế hoạch trích khấu hao tài sản cố định phù hợp.
Các Phương Pháp Tính Khấu Hao Tài Sản Cố Định Phổ Biến
Trong thực tế kế toán, có ba phương pháp chính để tính khấu hao tài sản cố định, mỗi phương pháp có những ưu và nhược điểm riêng, phù hợp với các loại hình tài sản và mục tiêu kinh doanh khác nhau. Việc lựa chọn phương pháp phù hợp đòi hỏi sự cân nhắc kỹ lưỡng về đặc điểm tài sản, ngành nghề kinh doanh và mục tiêu báo cáo tài chính của doanh nghiệp.
1. Phương Pháp Khấu Hao Theo Đường Thẳng
Phương pháp khấu hao theo đường thẳng là cách tính khấu hao tài sản cố định đơn giản và phổ biến nhất, được áp dụng rộng rãi trong hầu hết các lĩnh vực kinh doanh. Đặc điểm của phương pháp này là mức khấu hao hàng năm được phân bổ đều trong suốt thời gian sử dụng hữu ích của tài sản. Điều này tạo ra sự ổn định trong chi phí khấu hao, dễ dàng dự đoán và lập kế hoạch tài chính.
Công thức tính khấu hao theo đường thẳng:
Mức khấu hao hàng năm = Nguyên giá của tài sản cố định / Thời gian trích khấu hao (số năm)
Mức khấu hao hàng tháng = Mức khấu hao hàng năm / 12
Trong trường hợp tài sản được đưa vào sử dụng trong tháng, mức khấu hao cho tháng đầu tiên sẽ được tính dựa trên số ngày sử dụng thực tế.
Ví dụ thực tế với phương tiện vận tải:
Công ty Taxi ABC mua 01 xe ô tô trị giá 800.000.000 VNĐ (chưa VAT) vào ngày 15/09/2023. Chi phí đăng ký, đăng kiểm, vận chuyển là 20.000.000 VNĐ. Xe được đưa vào sử dụng ngay trong ngày mua. Thời gian trích khấu hao dự kiến là 8 năm (trong khung 6-10 năm).
- Nguyên giá xe: 800.000.000 VNĐ + 20.000.000 VNĐ = 820.000.000 VNĐ.
- Mức khấu hao hàng năm: 820.000.000 VNĐ / 8 năm = 102.500.000 VNĐ/năm.
- Mức khấu hao hàng tháng: 102.500.000 VNĐ / 12 tháng = 8.541.667 VNĐ/tháng.
Để tính khấu hao tài sản cố định cho tháng 9/2023:
Tháng 9 có 30 ngày. Số ngày sử dụng trong tháng 9 là từ 15/09 đến 30/09 (30 – 15 + 1 = 16 ngày).
Mức khấu hao tháng 9 = (8.541.667 VNĐ / 30 ngày) * 16 ngày = 4.555.556 VNĐ.
Từ tháng 10/2023 trở đi, mức khấu hao hàng tháng sẽ là 8.541.667 VNĐ.
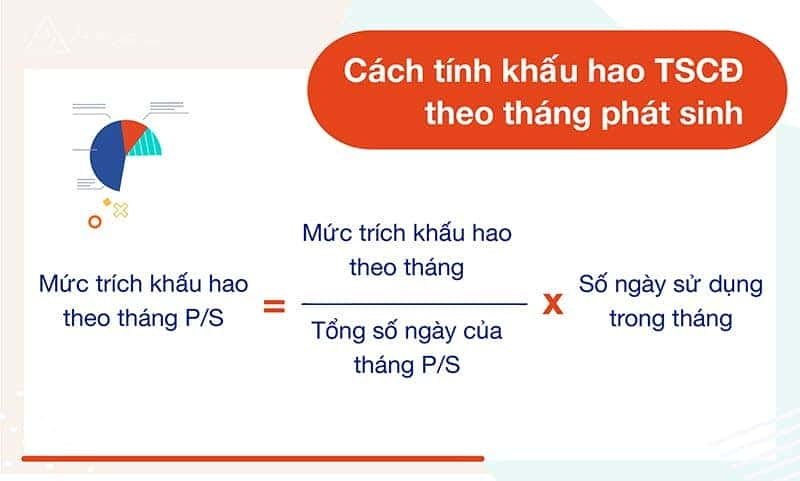 Công thức tính khấu hao tài sản cố định hàng tháng theo phương pháp đường thẳng
2. Phương Pháp Khấu Hao Theo Số Dư Giảm Dần Có Điều Chỉnh
Phương pháp khấu hao theo số dư giảm dần có điều chỉnh thường được áp dụng cho các tài sản mới, chưa qua sử dụng, và thuộc nhóm máy móc, thiết bị có công nghệ phát triển nhanh, hoặc các ngành nghề mà hiệu quả hoạt động tập trung cao trong những năm đầu sử dụng. Điểm đặc trưng của phương pháp này là mức khấu hao sẽ cao hơn trong những năm đầu và giảm dần về cuối kỳ.
Công thức tính khấu hao hàng năm:
Mức khấu hao hàng năm = Giá trị còn lại của TSCĐ x Tỷ lệ khấu hao nhanh
Trong đó:
Tỷ lệ khấu hao nhanh (%) = Tỷ lệ khấu hao TSCĐ theo phương pháp đường thẳng (%) x Hệ số điều chỉnh.
Tỷ lệ khấu hao TSCĐ theo phương pháp đường thẳng (%) = (1 / Thời gian trích khấu hao của TSCĐ) x 100%.
Hệ số điều chỉnh được xác định dựa trên thời gian trích khấu hao của tài sản cố định:
| Thời gian trích khấu hao của TSCĐ (t) | Hệ số điều chỉnh |
|---|---|
| Đến 4 năm (t ≤ 4 năm) | 1.5 |
| Trên 4 đến 6 năm (4 năm < t ≤ 6 năm) | 2 |
| Trên 6 năm (t > 6 năm) | 2.5 |
Đặc biệt, vào những năm cuối của chu kỳ khấu hao, khi mức khấu hao tính theo số dư giảm dần trở nên thấp hơn mức khấu hao bình quân tính bằng cách chia giá trị còn lại cho số năm sử dụng còn lại, doanh nghiệp sẽ chuyển sang tính khấu hao bằng giá trị còn lại chia cho số năm sử dụng còn lại. Điều này giúp đảm bảo tài sản được khấu hao hết giá trị.
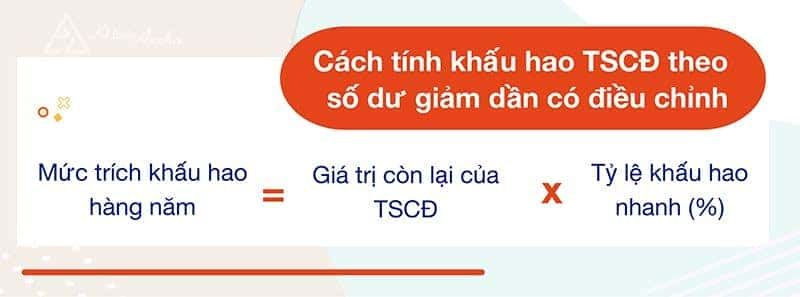 Công thức tính khấu hao tài sản cố định theo phương pháp số dư giảm dần
Ví dụ: Một công ty vận tải mua một thiết bị định vị thông minh cho xe với nguyên giá là 40.000.000 VNĐ, thời gian sử dụng hữu ích ước tính là 4 năm.
- Tỷ lệ khấu hao theo phương pháp đường thẳng: (1/4) * 100% = 25%.
- Vì t = 4 năm, hệ số điều chỉnh là 1.5.
- Tỷ lệ khấu hao nhanh: 25% * 1.5 = 37.5%.
Mức trích khấu hao tài sản cố định hàng năm được xác định như sau:
| Năm thứ | Giá trị còn lại đầu năm (VNĐ) | Mức khấu hao hàng năm (VNĐ) | Khấu hao lũy kế cuối năm (VNĐ) |
|---|---|---|---|
| 1 | 40.000.000 | 15.000.000 (40tr x 37.5%) | 15.000.000 |
| 2 | 25.000.000 | 9.375.000 (25tr x 37.5%) | 24.375.000 |
| 3 | 15.625.000 | 7.812.500 (15.625.000 / 2 năm còn lại) | 32.187.500 |
| 4 | 7.812.500 | 7.812.500 (7.812.500 / 1 năm còn lại) | 40.000.000 |
3. Phương Pháp Khấu Hao Theo Số Lượng, Khối Lượng Sản Phẩm
Phương pháp khấu hao theo số lượng, khối lượng sản phẩm phù hợp với các tài sản cố định mà mức độ hao mòn chủ yếu phụ thuộc vào cường độ sử dụng hoặc số lượng sản phẩm mà chúng tạo ra. Điều kiện áp dụng phương pháp này là tài sản phải liên quan trực tiếp đến hoạt động sản xuất, có thể xác định được tổng số lượng sản phẩm dự kiến tạo ra trong toàn bộ vòng đời, và công suất sử dụng thực tế phải đạt hoặc vượt 100% công suất thiết kế.
Công thức tính khấu hao theo số lượng, khối lượng sản phẩm:
Mức trích khấu hao trong kỳ = Số lượng sản phẩm sản xuất trong kỳ x Mức trích khấu hao bình quân tính cho một đơn vị sản phẩm
Trong đó:
Mức trích khấu hao bình quân tính cho một đơn vị sản phẩm = Nguyên giá của TSCĐ / Số lượng sản phẩm theo công suất thiết kế.
Nếu công suất hoặc nguyên giá của tài sản cố định có sự thay đổi, doanh nghiệp cần tiến hành xác định lại mức trích khấu hao phù hợp. Phương pháp này đặc biệt hữu ích cho các loại xe chuyên dụng như xe cẩu, xe ben, xe trộn bê tông hoặc các máy móc công nghiệp nặng, nơi tính khấu hao tài sản cố định dựa trên số giờ hoạt động hoặc quãng đường di chuyển có ý nghĩa hơn thời gian đơn thuần.
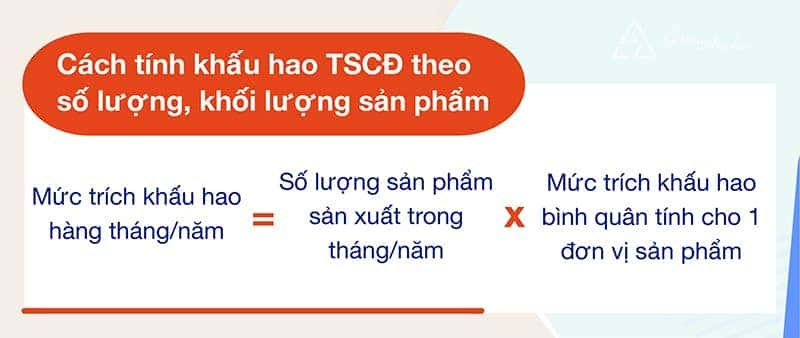 Công thức tính khấu hao tài sản cố định dựa trên số lượng sản phẩm sản xuất
Ví dụ: Một công ty xây dựng mua một xe xúc lật với giá trị 1.200.000.000 VNĐ. Xe này có công suất thiết kế dự kiến đào được 5.000.000 tấn vật liệu trong suốt vòng đời sử dụng. Trong năm đầu tiên, khối lượng vật liệu thực tế xe xúc được là 800.000 tấn.
- Mức trích khấu hao bình quân cho 1 tấn vật liệu: 1.200.000.000 VNĐ / 5.000.000 tấn = 240 VNĐ/tấn.
- Mức trích khấu hao của xe xúc trong năm đầu tiên: 800.000 tấn x 240 VNĐ/tấn = 192.000.000 VNĐ.
Phương pháp này giúp doanh nghiệp phản ánh chính xác chi phí khấu hao gắn liền với hoạt động sản xuất thực tế, đặc biệt khi sản lượng không đều giữa các kỳ.
Yếu Tố Ảnh Hưởng Đến Khấu Hao Thực Tế Của Xe Ô Tô
Mặc dù các phương pháp tính khấu hao tài sản cố định trên dựa trên nguyên giá và thời gian sử dụng ước tính, nhưng đối với xe ô tô, giá trị thực tế của xe có thể hao mòn nhanh hơn hoặc chậm hơn so với mức khấu hao kế toán. Có nhiều yếu tố bên ngoài ảnh hưởng đến sự khấu hao giá trị của phương tiện vận tải:
- Thương hiệu và mẫu mã: Các thương hiệu xe giữ giá tốt hơn (ví dụ: Toyota, Honda) thường có tỷ lệ hao mòn giá trị chậm hơn so với các thương hiệu khác trên thị trường xe đã qua sử dụng.
- Tình trạng và lịch sử bảo dưỡng: Một chiếc xe được bảo dưỡng định kỳ, đúng cách và có lịch sử rõ ràng sẽ giữ được giá trị cao hơn. Điều này chứng tỏ chủ xe đã quan tâm đến việc duy trì tình trạng tốt nhất cho tài sản của mình.
- Số kilomet đã đi (Odometer): Đây là yếu tố quan trọng nhất ảnh hưởng đến giá trị xe. Xe đi ít kilomet thường có giá trị cao hơn vì ít hao mòn về động cơ và các bộ phận khác.
- Điều kiện sử dụng: Xe thường xuyên di chuyển trong điều kiện khắc nghiệt (đường xấu, khí hậu nóng ẩm) hoặc chở tải nặng sẽ hao mòn nhanh hơn xe được sử dụng trong điều kiện thông thường.
- Sự thay đổi công nghệ và xu hướng thị trường: Xe ô tô ngày càng được trang bị nhiều công nghệ mới, tiện ích hiện đại. Sự xuất hiện của các mẫu xe mới với công nghệ tiên tiến có thể làm giảm nhanh giá trị của các mẫu xe cũ. Các yếu tố như xe điện, xe hybrid cũng đang tác động đến thị trường xe truyền thống.
- Tai nạn hoặc hư hỏng: Lịch sử tai nạn hoặc các hư hỏng lớn sẽ làm giảm đáng kể giá trị của xe, bất kể mức độ khấu hao tài sản cố định trên sổ sách.
Hiểu rõ những yếu tố này không chỉ giúp chủ xe ước tính được giá trị còn lại của phương tiện mà còn đưa ra quyết định mua bán, bảo dưỡng hợp lý để giảm thiểu sự hao mòn giá trị thực tế.
Quản Lý Khấu Hao Hiệu Quả Cho Chủ Sở Hữu Phương Tiện
Đối với cá nhân và doanh nghiệp sở hữu xe, việc quản lý khấu hao tài sản cố định không chỉ dừng lại ở việc áp dụng các công thức kế toán mà còn bao gồm các biện pháp thực tế để tối ưu hóa giá trị tài sản. Đầu tiên, lựa chọn phương tiện phù hợp với nhu cầu và mục đích sử dụng là rất quan trọng. Ví dụ, nếu xe dùng cho kinh doanh dịch vụ vận tải, việc chọn một mẫu xe bền bỉ, tiết kiệm nhiên liệu và dễ bảo trì sẽ giúp tối ưu hóa chi phí vận hành và giảm thiểu mức độ hao mòn thực tế.
Thứ hai, việc duy trì bảo dưỡng định kỳ và sửa chữa kịp thời là yếu tố then chốt giúp xe giữ được tình trạng tốt nhất. Các bộ phận được thay thế hoặc sửa chữa đúng lúc sẽ kéo dài tuổi thọ của xe, đồng thời duy trì hiệu suất hoạt động. Điều này không chỉ ảnh hưởng đến chi phí bảo dưỡng mà còn trực tiếp tác động đến giá trị còn lại của xe khi cần thanh lý.
Ngoài ra, xem xét thị trường xe đã qua sử dụng và thời điểm bán xe cũng là một chiến lược quản lý khấu hao hiệu quả. Một số mẫu xe có khả năng giữ giá tốt hơn theo thời gian, trong khi những mẫu khác có thể mất giá nhanh chóng. Nắm bắt xu hướng thị trường và định giá xe hợp lý khi bán sẽ giúp chủ sở hữu thu về mức giá tốt nhất, bù đắp một phần cho sự hao mòn giá trị. Việc tính khấu hao tài sản cố định trên sổ sách là cần thiết, nhưng việc quản lý khấu hao thực tế đòi hỏi sự chủ động trong việc bảo dưỡng và đưa ra các quyết định kinh doanh chiến lược.
Các Câu Hỏi Thường Gặp Khi Tính Khấu Hao Tài Sản Cố Định
Có mấy phương pháp tính khấu hao tài sản cố định?
Có ba phương pháp chính để tính khấu hao tài sản cố định: phương pháp khấu hao theo đường thẳng, phương pháp khấu hao theo số dư giảm dần có điều chỉnh, và phương pháp khấu hao theo số lượng, khối lượng sản phẩm. Mỗi phương pháp có đặc điểm và điều kiện áp dụng riêng, phù hợp với từng loại hình tài sản và mục tiêu quản lý tài chính của doanh nghiệp.
Dựa vào yếu tố, cơ sở nào mà doanh nghiệp lựa chọn phương pháp tính khấu hao TSCĐ?
Doanh nghiệp lựa chọn phương pháp tính khấu hao tài sản cố định dựa trên mức doanh thu dự kiến và chi phí trích khấu hao phù hợp. Ví dụ, nếu tài sản tạo ra doanh thu ổn định và đều đặn trong suốt thời gian sử dụng (như xe văn phòng), phương pháp đường thẳng là lựa chọn hợp lý. Ngược lại, nếu tài sản tạo ra doanh thu cao hơn trong những năm đầu (như máy móc công nghệ cao hoặc xe cho thuê có hiệu suất cao ban đầu), phương pháp số dư giảm dần có điều chỉnh có thể được ưu tiên để tối ưu hóa lợi ích về thuế.
Tại sao phải khấu hao tài sản cố định?
Khấu hao tài sản cố định là việc cần thiết để phản ánh đúng giá trị hao mòn của tài sản sau một thời gian sử dụng. Tài sản cố định có giá trị lớn và được sử dụng trong nhiều kỳ kinh doanh, do đó cần được phân bổ chi phí một cách có hệ thống. Việc trích khấu hao giúp doanh nghiệp bảo toàn vốn đầu tư, thu hồi vốn để tái đầu tư khi tài sản hết giá trị sử dụng, đồng thời là cơ sở để xác định giá thành sản phẩm, đánh giá kết quả kinh doanh và lập kế hoạch sản xuất hiệu quả.
Với phương pháp tính khấu hao TSCĐ theo đường thẳng, khi nào thì nên tính khấu hao hàng tháng, khi nào thì nên tính hàng năm?
Nguyên tắc phù hợp trong kế toán khuyến nghị ghi nhận doanh thu và chi phí vào đúng kỳ phát sinh. Do đó, việc tính khấu hao tài sản cố định hàng tháng là phổ biến để theo dõi chính xác giá trị còn lại của tài sản và đảm bảo chi phí được phân bổ đều đặn theo thời gian sử dụng thực tế. Tính khấu hao hàng năm thường được dùng để kiểm tra lại tính chính xác của việc tính theo tháng hoặc phục vụ cho các mục đích báo cáo tổng quan.
Cần chú ý đến những vấn đề gì khi xác định thời gian tính khấu hao TSCĐ?
Khi xác định thời gian để tính khấu hao tài sản cố định, doanh nghiệp cần chú ý đến thời điểm chính thức đưa tài sản vào sử dụng sản xuất kinh doanh, đó là thời điểm bắt đầu tính khấu hao. Thời gian này phải nằm trong khung quy định của Bộ Tài chính và cần được thông báo cho cơ quan thuế quản lý. Ngoài ra, cần xác định rõ tài sản là mới hay đã qua sử dụng, vì điều này có thể ảnh hưởng đến nguyên tắc và thời gian trích khấu hao.
Một tài sản được tính khấu hao tối đa bao nhiêu lần? Và có quy định nào cho các lần tính khấu hao không (chẳng hạn phải áp dụng cùng phương pháp khấu hao)?
Một tài sản được tính khấu hao tài sản cố định cho đến khi giá trị còn lại bằng 0 hoặc hết thời gian sử dụng hữu ích ước tính. Sau khi tài sản đã được khấu hao hết giá trị và thời gian sử dụng, nó sẽ không còn được tính khấu hao nữa. Trong suốt quá trình sử dụng và trích khấu hao, mỗi loại tài sản phải áp dụng cùng một phương pháp khấu hao đã chọn ban đầu. Doanh nghiệp chỉ được phép thay đổi phương pháp trích khấu hao tài sản cố định một lần duy nhất trong quá trình sử dụng tài sản, và phải có lý do hợp lý, đồng thời thông báo cho cơ quan thuế.
Xe ô tô sau bao nhiêu năm thì không còn khấu hao nữa?
Thời gian khấu hao tài sản cố định cho xe ô tô thuộc nhóm “Phương tiện vận tải đường bộ” theo quy định của Bộ Tài chính (Thông tư 45/2013/TT-BTC) là từ 6 đến 10 năm. Doanh nghiệp sẽ lựa chọn một khoảng thời gian cụ thể trong khung này để khấu hao giá trị xe. Sau khi hết thời gian khấu hao đã đăng ký, xe ô tô sẽ không còn được trích khấu hao trên sổ sách kế toán nữa, mặc dù nó vẫn có thể còn giá trị sử dụng hoặc giá trị thị trường.
Xe ô tô cá nhân có cần tính khấu hao không?
Việc tính khấu hao tài sản cố định thường áp dụng cho tài sản của doanh nghiệp hoặc cá nhân sử dụng tài sản cho mục đích kinh doanh, nhằm xác định chi phí và giảm thuế. Đối với xe ô tô cá nhân chỉ phục vụ nhu cầu đi lại cá nhân và không dùng cho mục đích kinh doanh, việc tính khấu hao không bắt buộc theo quy định kế toán hay thuế. Tuy nhiên, người sở hữu vẫn có thể ước tính sự hao mòn giá trị của xe để nắm bắt giá trị thực tế của tài sản và đưa ra quyết định mua bán hoặc nâng cấp hợp lý.
Việc nắm vững cách tính khấu hao tài sản cố định là nền tảng quan trọng cho mọi hoạt động kinh doanh, giúp doanh nghiệp và cá nhân quản lý tài chính hiệu quả, đặc biệt trong việc đánh giá và tối ưu hóa chi phí liên quan đến các phương tiện vận tải. Tại Đại Lý Xe Hà Nội, chúng tôi luôn mong muốn cung cấp những thông tin hữu ích giúp quý khách hàng hiểu rõ hơn về giá trị và chi phí sở hữu xe, từ đó đưa ra những lựa chọn thông minh và bền vững.


