Trong bối cảnh giao thông ngày càng phức tạp, việc sở hữu một chiếc xe ô tô không chỉ mang lại sự tiện lợi mà còn đi kèm với nhiều rủi ro tiềm ẩn. Để bảo vệ tài sản của mình trước những va chạm, hư hỏng không mong muốn, việc tìm hiểu về bảo hiểm thân vỏ ô tô là vô cùng cần thiết. Loại hình bảo hiểm này đóng vai trò quan trọng, giúp chủ xe giảm thiểu gánh nặng tài chính khi không may xảy ra sự cố. Bài viết này từ Đại Lý Xe Hà Nội sẽ cung cấp cái nhìn toàn diện về bảo hiểm thân vỏ ô tô, từ khái niệm đến những lợi ích và điều khoản quan trọng cần lưu ý.
Bảo hiểm thân vỏ ô tô là gì? Hiểu rõ khái niệm và phạm vi
Bảo hiểm thân vỏ ô tô là một loại hình bảo hiểm tự nguyện, chi trả cho những thiệt hại vật chất đối với các bộ phận bên ngoài của xe như thân xe, vỏ xe, hệ thống đèn chiếu sáng, gương chiếu hậu và các phụ tùng khác. Khác với bảo hiểm trách nhiệm dân sự bắt buộc, loại bảo hiểm này mang tính chất tự nguyện, cho phép chủ xe lựa chọn tham gia dựa trên nhu cầu và khả năng tài chính của mình. Mục đích chính của bảo hiểm vật chất xe là bảo vệ tài sản của bạn trước các rủi ro khách quan hoặc chủ quan.
Khi có sự cố xảy ra gây hư hại đến các bộ phận được bảo hiểm, chủ phương tiện có thể liên hệ với công ty bảo hiểm để được xem xét và hỗ trợ bồi thường thiệt hại. Thời hạn bảo hiểm thông thường là 1 năm, tuy nhiên, khách hàng có thể thỏa thuận với công ty bảo hiểm để có thời hạn linh hoạt hơn tùy theo chính sách. Việc hiểu rõ phạm vi bảo hiểm là rất quan trọng để đảm bảo bạn nhận được quyền lợi tối đa khi cần.
 Quyền lợi bảo hiểm thân vỏ ô tô
Tại sao nên sở hữu bảo hiểm thân vỏ ô tô? Lợi ích không thể bỏ qua
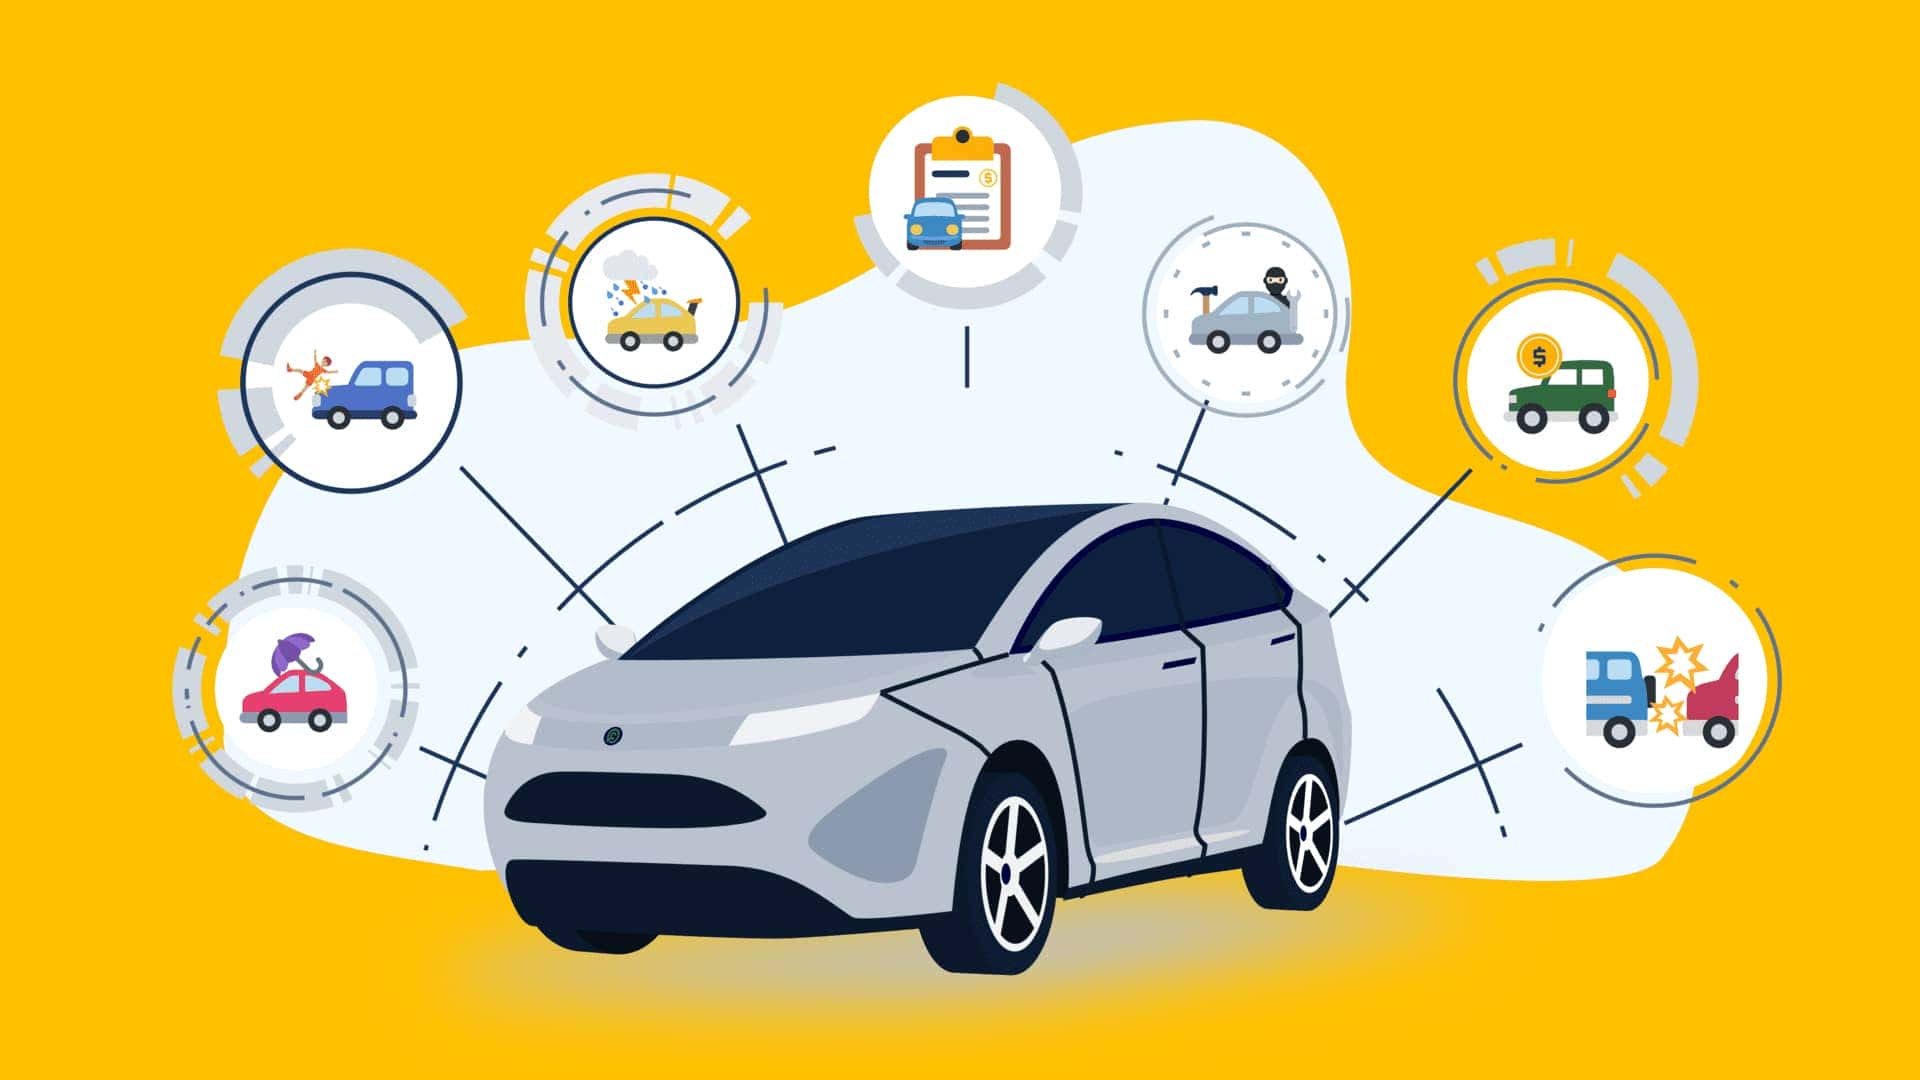
Trong quá trình tham gia giao thông, vô số tình huống bất ngờ có thể xảy ra, gây ra những thiệt hại không nhỏ cho chiếc xe của bạn. Từ những va chạm nhỏ trong bãi đỗ xe đến các tai nạn nghiêm trọng trên đường, hay thậm chí là những rủi ro khách quan như thiên tai, hỏa hoạn, mất cắp. Các tình huống cụ thể có thể bao gồm: người lái xe chưa có nhiều kinh nghiệm, dễ mắc phải lỗi cơ bản khi điều khiển xe; xe bị mất, bị cướp hoặc bị người khác cố tình gây hư hỏng; xe gặp tai nạn bất ngờ trên đường hoặc do thiên nhiên gây ra như bão, lũ lụt; xe bị chết máy, không khởi động được do gặp tình trạng thủy kích.
Khi những vấn đề này xảy ra, việc sở hữu bảo hiểm thân vỏ xe ô tô sẽ giúp chủ xe được hỗ trợ một phần đáng kể về mặt tài chính để khắc phục những thiệt hại. Điều này không chỉ giúp giảm bớt gánh nặng chi phí sửa chữa, mà còn mang lại sự an tâm tuyệt đối cho người sử dụng xe. Việc mua gói bảo hiểm xe chính là một hình thức bảo vệ tài sản và giúp chủ xe hạn chế những rủi ro về tài chính nếu chẳng may xe bị thiệt hại nghiêm trọng. Theo thống kê, chi phí sửa chữa các bộ phận thân vỏ có thể dao động từ vài triệu đến hàng chục, thậm chí hàng trăm triệu đồng tùy thuộc vào mức độ hư hại và dòng xe.
Đặc biệt, loại bảo hiểm ô tô này rất phù hợp với một số đối tượng như người mới lái xe, chưa có nhiều kinh nghiệm và kỹ năng điều khiển xe, dễ gây va chạm làm hư hỏng thân xe. Ngoài ra, các loại xe có giá trị cao, chi phí sửa chữa và thay thế phụ tùng tốn kém cũng rất nên tham gia sản phẩm bảo hiểm vật chất xe này để giảm thiểu rủi ro tài chính.
 Chi phí sửa chữa ô tô khi bị thủy kích
Các yếu tố ảnh hưởng đến phí bảo hiểm thân vỏ ô tô và cách tính
Mức phí bảo hiểm thân vỏ ô tô là một trong những mối quan tâm hàng đầu của nhiều chủ xe. Mức phí này không cố định mà phụ thuộc vào nhiều yếu tố khác nhau, được xác định thông qua công thức cơ bản:
Phí bảo hiểm thân vỏ = Tỷ lệ phần trăm phí bảo hiểm x Giá trị xuất hóa đơn của xe
Trong đó, tỷ lệ phần trăm phí bảo hiểm thường dao động từ 1.4% đến 2.0% giá trị xe, tùy thuộc vào các điều kiện và điều khoản cụ thể trong hợp đồng cũng như chính sách của từng công ty bảo hiểm. Giá trị xuất hóa đơn hoặc giá trị thực tế của xe tại thời điểm mua bảo hiểm là yếu tố quan trọng nhất. Đối với xe mới, giá trị xe được tính theo giá niêm yết của hãng trên thị trường. Còn đối với xe đã qua sử dụng, giá trị xe sẽ được xác định theo công thức sau:
Giá trị xe đã qua sử dụng = Tỷ lệ phần trăm chất lượng còn lại của xe x Giá trị xe mới 100%
Tỷ lệ phần trăm chất lượng xe sẽ phụ thuộc vào thời gian sử dụng của xe, cụ thể như sau: xe có thời gian sử dụng dưới 1 năm có tỷ lệ là 100%; từ 1 – 3 năm là 85%; từ 3 – 6 năm là 70%; từ 6 – 10 năm là 60%; và trên 10 năm là 40%. Ví dụ, một chiếc xe hoàn toàn mới 100% có giá xuất hóa đơn là 500 triệu đồng, nếu mức phí bảo hiểm là 1.4% thì giá mua bảo hiểm thân vỏ ô tô sẽ là: 1.4% x 500 triệu = 7 triệu đồng.
Bên cạnh giá trị xe và tỷ lệ phí, mức khấu trừ chung cũng ảnh hưởng đến tổng chi phí bạn phải trả. Đối với xe không tham gia kinh doanh vận tải, mức khấu trừ thông thường là 500.000 đồng/vụ. Trong khi đó, xe tham gia kinh doanh vận tải thường có mức khấu trừ cao hơn, khoảng 1.000.000 đồng/vụ. Điều này có nghĩa là khi xảy ra sự cố, bạn sẽ tự chi trả một phần nhỏ chi phí ban đầu, phần còn lại do công ty bảo hiểm chi trả.
Quyền lợi và các loại hình bảo hiểm thân vỏ ô tô phổ biến
Tham gia bảo hiểm thân vỏ xe mang lại cho chủ xe hàng loạt quyền lợi thiết thực, giúp an tâm hơn khi lưu thông trên đường. Căn cứ vào nguyên nhân cũng như mức độ thiệt hại, công ty bảo hiểm sẽ đưa ra mức bồi thường và đền bù phù hợp để hỗ trợ chủ xe khắc phục tổn thất. Các quyền lợi cụ thể sẽ được đề cập chi tiết trong hợp đồng bảo hiểm vật chất xe giữa hai bên.
Quyền lợi chi tiết khi tham gia bảo hiểm thân vỏ
Một số quyền lợi cơ bản mà người sử dụng xe có thể nhận được bao gồm: bồi thường khi xe gặp tai nạn đột ngột ngoài tầm kiểm soát (va chạm, lật đổ); hỗ trợ các thiệt hại do thiên tai gây ra (bão, lũ lụt, sét đánh, động đất); bồi thường khi bị mất trộm một số linh kiện, bộ phận hoặc toàn bộ xe; được hỗ trợ chi phí cẩu, kéo xe đến nơi sửa chữa gần nhất; quyền lợi bảo hiểm xe hơi khi xe bị thủy kích (hư hỏng do ngập nước); và thậm chí được hỗ trợ phí thuê xe trong thời gian chờ sửa chữa xe (tùy gói bảo hiểm).
Phân loại các gói bảo hiểm thân vỏ xe ô tô
Thị trường hiện nay cung cấp nhiều gói bảo hiểm thân vỏ ô tô từ cơ bản đến nâng cao để khách hàng lựa chọn, phù hợp với mọi nhu cầu và ngân sách. Mỗi gói có phạm vi bảo hiểm và mức phí khác nhau:
- Gói bảo hiểm cơ bản: Hỗ trợ bồi thường khi xe bị hư hỏng, va chạm bên ngoài. Thông thường, loại hình bảo hiểm ô tô này sẽ được mua kèm với các gói bổ sung như bảo hiểm thủy kích, mất cắp, cháy nổ để tăng cường phạm vi bảo vệ.
- Gói bảo hiểm trộm cắp phụ tùng, linh kiện xe: Hỗ trợ bồi thường cho chủ xe trong trường hợp xe bị mất cắp các bộ phận như gương, camera lùi, lốp xe, hoặc các phụ tùng khác có giá trị.
- Gói bảo hiểm thủy kích: Giúp hỗ trợ chi phí sửa chữa khi xe bị hư hỏng, chết máy do ngập nước, một rủi ro phổ biến tại Việt Nam trong mùa mưa bão.
- Gói bảo hiểm tai nạn đột ngột: Đảm bảo quyền lợi cho người sử dụng xe trong trường hợp gặp tai nạn ngoài tầm kiểm soát, bao gồm các va chạm với xe khác hoặc vật thể tĩnh.
- Gói bảo hiểm cháy nổ: Hỗ trợ khách hàng khi xe có thiệt hại do gặp sự cố cháy nổ đến từ các chính chiếc xe đó hoặc từ các nguyên nhân bên ngoài.
- Gói bảo hiểm toàn bộ (toàn diện): Đây là gói chính sách bảo hiểm cao cấp nhất, hỗ trợ chi trả cho khách hàng trong tất cả các trường hợp như hư hỏng thân vỏ, máy móc, ngập nước, cháy nổ, tai nạn, mất cắp toàn bộ xe, và nhiều rủi ro khác. Gói này mang lại sự an tâm tối đa.
Quy trình bồi thường bảo hiểm thân vỏ ô tô: Từ sự cố đến khắc phục
Khi xe gặp sự cố và cần được bồi thường bảo hiểm thân vỏ ô tô, việc hiểu rõ quy trình là rất quan trọng để đảm bảo quyền lợi của bạn.
Các bước cần làm khi xe gặp sự cố
Ngay khi xảy ra sự cố gây thiệt hại cho xe, chủ xe cần thực hiện các bước sau:
- Giữ nguyên hiện trường: Nếu có thể, hãy giữ nguyên hiện trường tai nạn để công ty bảo hiểm dễ dàng xác định nguyên nhân và mức độ thiệt hại.
- Thông báo cho công ty bảo hiểm: Liên hệ ngay lập tức với đường dây nóng của công ty bảo hiểm mà bạn đã mua bảo hiểm xe để thông báo về sự cố. Hãy cung cấp đầy đủ thông tin về thời gian, địa điểm, diễn biến và mức độ thiệt hại ban đầu. Hầu hết các công ty đều có dịch vụ hỗ trợ 24/7.
- Làm theo hướng dẫn: Tuân thủ các hướng dẫn từ nhân viên bảo hiểm về việc chụp ảnh hiện trường, thu thập bằng chứng (nếu có), và di chuyển xe (nếu cần thiết và được cho phép).
Thủ tục và hồ sơ yêu cầu bồi thường
Sau khi thông báo, quy trình tiếp theo bao gồm:
- Đánh giá thiệt hại: Công ty bảo hiểm sẽ cử giám định viên đến hiện trường hoặc yêu cầu bạn đưa xe đến gara liên kết để đánh giá mức độ và nguyên nhân thiệt hại.
- Chuẩn bị hồ sơ: Bạn cần chuẩn bị các giấy tờ cần thiết như giấy chứng nhận bảo hiểm vật chất xe, giấy đăng ký xe, giấy phép lái xe của người điều khiển tại thời điểm xảy ra sự cố, biên bản hiện trường (nếu có), và các giấy tờ liên quan đến việc sửa chữa (báo giá, hóa đơn).
- Thẩm định và bồi thường: Dựa trên kết quả giám định và hồ sơ cung cấp, công ty bảo hiểm sẽ thẩm định và đưa ra quyết định bồi thường. Thời gian giải quyết yêu cầu bồi thường thường được quy định rõ trong hợp đồng, thường là trong vòng 15-30 ngày làm việc.
Việc tuân thủ đúng quy trình và cung cấp đầy đủ thông tin sẽ giúp quá trình bồi thường diễn ra nhanh chóng và thuận lợi, đảm bảo bạn nhận được quyền lợi tối đa từ chính sách bảo hiểm của mình.
Lựa chọn công ty bảo hiểm thân vỏ ô tô uy tín: Tiêu chí và kinh nghiệm
Hiện nay, thị trường có rất nhiều công ty bảo hiểm cung cấp bảo hiểm thân vỏ ô tô. Tuy nhiên, để mua được gói bảo hiểm xe phù hợp và đảm bảo quyền lợi khi có hư hỏng, sự cố xảy ra, người sử dụng xe nên chọn mua bảo hiểm tại các đơn vị uy tín.
Những tiêu chí quan trọng khi chọn đơn vị bảo hiểm
Khi lựa chọn công ty bảo hiểm, bạn nên cân nhắc các yếu tố sau:
- Uy tín và năng lực tài chính: Chọn các công ty bảo hiểm có lịch sử hoạt động lâu năm, được đánh giá cao về uy tín và có năng lực tài chính vững mạnh để đảm bảo khả năng chi trả khi có sự cố lớn. Bạn có thể tham khảo các đánh giá từ khách hàng cũ hoặc các bảng xếp hạng công ty bảo hiểm.
- Mạng lưới gara liên kết rộng khắp: Một công ty bảo hiểm tốt sẽ có mạng lưới gara liên kết rộng khắp trên toàn quốc, giúp bạn dễ dàng đưa xe đi sửa chữa mà không phải lo lắng về việc tìm kiếm địa điểm uy tín. Đặc biệt, ưu tiên các gara chính hãng hoặc có chất lượng dịch vụ được đảm bảo.
- Quy trình giải quyết bồi thường nhanh chóng và minh bạch: Đây là yếu tố then chốt. Hãy tìm hiểu về tốc độ và sự minh bạch trong quy trình bồi thường của công ty. Một quy trình rõ ràng, ít thủ tục rườm rà sẽ giúp bạn tiết kiệm thời gian và công sức khi xe gặp vấn đề.
- Dịch vụ chăm sóc khách hàng và hỗ trợ 24/7: Khả năng hỗ trợ khách hàng nhanh chóng, chuyên nghiệp mọi lúc mọi nơi là rất quan trọng, đặc biệt khi sự cố có thể xảy ra bất ngờ.
- Điều khoản hợp đồng rõ ràng, minh bạch: Đảm bảo mọi điều khoản trong hợp đồng bảo hiểm xe hơi được trình bày rõ ràng, dễ hiểu, không có những điều khoản ẩn gây bất lợi cho khách hàng. Hãy đọc kỹ và đặt câu hỏi nếu có bất kỳ điểm nào chưa rõ.
Lưu ý khi ký kết hợp đồng bảo hiểm thân vỏ
Khi đã chọn được công ty ưng ý, hãy lưu ý:
- Đọc kỹ hợp đồng: Tuyệt đối không bỏ qua bước đọc kỹ các điều khoản, điều kiện, phạm vi bảo hiểm, các trường hợp loại trừ và mức miễn thường.
- Hỏi rõ về các quyền lợi bổ sung: Nhiều gói bảo hiểm xe cung cấp các quyền lợi bổ sung như cứu hộ miễn phí, không khấu hao bộ phận (ngay cả với xe cũ), hoặc ưu đãi khi không có tổn thất.
- So sánh các gói: Nếu có nhiều gói bảo hiểm thân vỏ ô tô khác nhau, hãy so sánh chi tiết để chọn gói phù hợp nhất với nhu cầu sử dụng và ngân sách của bạn.
Mức miễn thường trong bảo hiểm thân vỏ ô tô: Điều bạn cần biết
Mức miễn thường là một khái niệm quan trọng trong hợp đồng bảo hiểm thân vỏ ô tô mà mọi chủ xe cần hiểu rõ. Miễn thường là khoản chi phí mà người mua bảo hiểm sẽ chia sẻ với công ty bảo hiểm khi có thiệt hại xảy ra với xe ô tô. Nó ảnh hưởng trực tiếp đến số tiền bạn thực nhận được khi yêu cầu bồi thường.
Có hai loại miễn thường phổ biến:
- Miễn thường có khấu trừ (có định mức): Với loại này, nếu chi phí thiệt hại của ô tô ở dưới mức miễn thường, chủ xe sẽ phải tự chi trả toàn bộ. Ngược lại, nếu chi phí thiệt hại lớn hơn mức miễn thường đã quy định trong hợp đồng, chủ xe sẽ chi trả theo mức miễn thường đó, còn công ty bảo hiểm sẽ chi trả phần còn lại. Ví dụ, nếu mức miễn thường là 500.000 VNĐ và thiệt hại là 2.000.000 VNĐ, bạn sẽ trả 500.000 VNĐ và công ty bảo hiểm trả 1.500.000 VNĐ.
- Miễn thường không khấu trừ (không định mức): Loại miễn thường này có vẻ hấp dẫn hơn. Nếu chi phí tổn thất dưới mức miễn thường quy định, chủ xe vẫn phải tự chi trả. Tuy nhiên, nếu thiệt hại ở trên mức miễn thường, công ty bảo hiểm sẽ chi trả toàn bộ chi phí tổn thất mà không yêu cầu chủ xe phải đóng góp thêm khoản miễn thường đó.
Việc lựa chọn mức miễn thường cao hay thấp sẽ ảnh hưởng đến phí bảo hiểm ô tô mà bạn phải đóng ban đầu. Mức miễn thường cao thường đi kèm với phí bảo hiểm thấp hơn, và ngược lại. Chủ xe nên cân nhắc kỹ giữa khoản phí đóng ban đầu và khả năng tự chi trả khi có sự cố nhỏ để đưa ra lựa chọn phù hợp nhất.
Bảo hiểm thân vỏ ô tô có vai trò như một “tấm khiên” bảo vệ cho chiếc xe và túi tiền của bạn trước vô vàn rủi ro trên đường. Tùy vào nhu cầu và điều kiện, thời gian hiệu lực của bảo hiểm thân vỏ ô tô có thể là 1 năm hoặc lâu hơn. Với những lợi ích thiết thực như giảm bớt gánh nặng tài chính khi xe bị hư hỏng, tổn thất, người sử dụng xe nên cân nhắc việc mua sản phẩm bảo hiểm xe này. Bên cạnh đó, các chủ xe nên tham khảo mức giá của các hãng bảo hiểm khác nhau để lựa chọn gói bảo hiểm xe phù hợp với điều kiện kinh tế và đảm bảo quyền lợi tốt nhất cho mình tại Đại Lý Xe Hà Nội.
Câu hỏi thường gặp về Bảo hiểm Thân vỏ Ô tô
1. Bảo hiểm thân vỏ ô tô có bắt buộc không?
Không, bảo hiểm thân vỏ ô tô là loại hình bảo hiểm tự nguyện, không bắt buộc như bảo hiểm trách nhiệm dân sự. Tuy nhiên, nó rất được khuyến khích để bảo vệ tài sản của chủ xe.
2. Tôi nên mua bảo hiểm thân vỏ ô tô ở đâu uy tín?
Bạn nên chọn mua tại các công ty bảo hiểm có uy tín lâu năm, năng lực tài chính vững mạnh, quy trình bồi thường minh bạch và mạng lưới gara liên kết rộng khắp.
3. Tôi cần chuẩn bị giấy tờ gì khi yêu cầu bồi thường?
Thông thường, bạn cần chuẩn bị giấy chứng nhận bảo hiểm vật chất xe, giấy đăng ký xe, giấy phép lái xe của người điều khiển tại thời điểm xảy ra sự cố, biên bản hiện trường (nếu có), và các giấy tờ liên quan đến việc sửa chữa.
4. Bảo hiểm thân vỏ có chi trả khi xe bị mất cắp phụ tùng không?
Có, nhiều gói bảo hiểm xe có bổ sung quyền lợi bảo hiểm trộm cắp phụ tùng, linh kiện xe. Bạn cần kiểm tra kỹ điều khoản này trong hợp đồng của mình.
5. Nếu xe bị thủy kích (ngập nước) có được bảo hiểm không?
Tùy thuộc vào gói bảo hiểm thân vỏ ô tô bạn lựa chọn. Nhiều công ty cung cấp điều khoản bổ sung bảo hiểm thủy kích, chi trả chi phí sửa chữa khi xe bị hư hỏng do ngập nước.
6. Thời hạn hiệu lực của bảo hiểm thân vỏ là bao lâu?
Thời hạn phổ biến nhất là 1 năm, nhưng một số công ty có thể cung cấp các gói dài hạn hơn hoặc ngắn hạn hơn tùy theo thỏa thuận.
7. Có cách nào để giảm phí bảo hiểm thân vỏ không?
Có, bạn có thể lựa chọn mức miễn thường cao hơn, duy trì lịch sử lái xe an toàn, hoặc tận dụng các chương trình ưu đãi, khuyến mãi từ công ty bảo hiểm.
8. Khi bán xe, bảo hiểm thân vỏ có được chuyển nhượng không?
Thông thường, hợp đồng bảo hiểm thân vỏ ô tô có thể được chuyển nhượng cho chủ xe mới hoặc bạn có thể hủy hợp đồng để nhận lại phần phí chưa sử dụng, tùy theo quy định của từng công ty.


